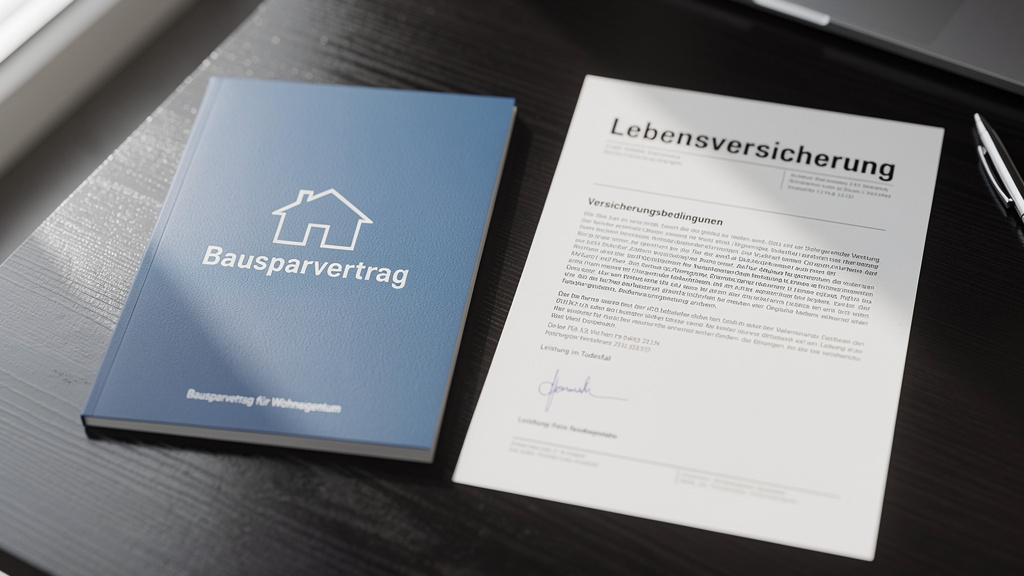
Wer sein Geld sinnvoll anlegen möchte, steht früher oder später vor der Frage: Bausparvertrag oder Lebensversicherung? Beide Produkte gehören zur privaten finance-Planung in Deutschland, verfolgen aber grundlegend verschiedene Ziele. Der Bausparvertrag richtet sich primär auf den Erwerb oder Bau von Wohneigentum aus, während die Lebensversicherung Hinterbliebenenschutz mit einem Sparanteil verbindet. Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) reguliert beide Produktarten und stellt sicher, dass Anbieter transparente Konditionen einhalten. Wer die Unterschiede kennt, trifft fundiertere Entscheidungen — und vermeidet teure Fehlentscheidungen bei der langfristigen Vermögensplanung.
Was ein Bausparvertrag wirklich leistet
Ein Bausparvertrag kombiniert zwei Phasen: eine Ansparphase und eine anschließende Darlehensphase. Der Sparer zahlt regelmäßig Beiträge in einen Vertrag ein, bis eine vereinbarte Mindestansparsumme erreicht ist. Danach erhält er ein zinsgünstiges Baudarlehen für den Kauf, Bau oder die Modernisierung einer Immobilie. Der durchschnittliche Guthabenzins liegt aktuell bei etwa 1,5 Prozent jährlich, was im Vergleich zu klassischen Tagesgeldkonten solide, aber nicht spektakulär ist.
Die Anbieter in Deutschland sind spezialisierte Bausparkassen wie die Schwäbisch Hall oder die Wüstenrot. Diese Institute unterliegen strengen Eigenkapitalvorschriften und werden von der BaFin überwacht. Das Modell funktioniert nach dem Kollektivprinzip: Die Einlagen aller Sparer fließen in einen gemeinsamen Topf, aus dem Darlehen ausgezahlt werden. Das schafft Planungssicherheit, bindet den Sparer aber auch langfristig.
Ein weiterer Vorteil des Bausparvertrags ist die staatliche Wohnungsbauprämie. Wer bestimmte Einkommensgrenzen nicht überschreitet, erhält vom Staat eine jährliche Prämie auf seine Einzahlungen. Arbeitnehmer können zusätzlich vermögenswirksame Leistungen ihres Arbeitgebers in den Vertrag einzahlen lassen. Diese Förderung macht den Bausparvertrag für viele Haushalte mit mittlerem Einkommen besonders attraktiv.
Die Kehrseite: Die Zuteilungsreife lässt sich nicht exakt vorhersagen. Der Sparer muss warten, bis der Vertrag zugeteilt wird — das kann je nach Marktlage und Kollektiventwicklung variieren. Wer kurzfristig Liquidität benötigt, ist mit einem Bausparvertrag schlecht beraten. Zudem ist die Verwendung des Darlehens streng an wohnwirtschaftliche Zwecke gebunden; eine freie Verfügung über das angesparte Kapital ist nicht möglich.
Wie die Lebensversicherung als Finanzinstrument funktioniert
Die Lebensversicherung existiert in zwei grundlegenden Varianten: der Risikolebensversicherung und der kapitalbildenden Lebensversicherung. Die Risikovariante zahlt nur im Todesfall aus und dient ausschließlich der Absicherung von Angehörigen. Die kapitalbildende Form verbindet diesen Schutz mit einem Sparvorgang und zahlt am Vertragsende eine garantierte Summe aus — unabhängig davon, ob der Versicherte noch lebt.
Große Versicherer wie Allianz oder Munich Re bieten zudem fondsgebundene Lebensversicherungen an, bei denen der Sparanteil in Investmentfonds fließt. Die Renditechancen sind höher, das Risiko ebenfalls. Wer 2026 eine neue Police abschließt, zahlt im Durchschnitt rund 200 Euro monatlich an Prämien, wobei dieser Wert je nach Eintrittsalter, Laufzeit und gewähltem Deckungsumfang stark schwankt.
Steuerlich genießen Lebensversicherungen in Deutschland bestimmte Vorteile. Verträge, die vor 2005 abgeschlossen wurden, sind unter Umständen vollständig steuerfrei. Neuverträge unterliegen der sogenannten Halbeinkünftemethode, wenn die Laufzeit mindestens zwölf Jahre beträgt und die Auszahlung nach dem 62. Lebensjahr erfolgt. Das macht die Lebensversicherung für langfristige Altersvorsorgestrategien interessant.
Gleichzeitig bringen Lebensversicherungen hohe Abschluss- und Verwaltungskosten mit sich. Die Effektivkostenquote kann bei manchen Produkten mehrere Prozentpunkte der Rendite auffressen. Das Statistische Bundesamt (Destatis) weist darauf hin, dass Transparenz bei Versicherungsprodukten in Deutschland gesetzlich vorgeschrieben ist — Verbraucher sollten dennoch aktiv nach dem Produktinformationsblatt fragen, bevor sie unterschreiben.
Stärken und Schwächen beider Produkte im direkten Vergleich
| Merkmal | Bausparvertrag | Lebensversicherung (kapitalbildend) |
|---|---|---|
| Hauptzweck | Immobilienfinanzierung | Altersvorsorge und Hinterbliebenenschutz |
| Durchschnittlicher Zinssatz | ca. 1,5 % p.a. | Variabel (0,5 % bis 4 % je nach Produkt) |
| Staatliche Förderung | Wohnungsbauprämie, VL-Sparen | Steuerliche Begünstigung bei langer Laufzeit |
| Flexibilität | Gering (zweckgebunden) | Mittel bis hoch (je nach Vertragsgestaltung) |
| Monatliche Belastung | Individuell wählbar | Durchschnittlich 200 Euro |
| Risiko | Niedrig | Niedrig bis hoch (je nach Variante) |
| Liquidität | Sehr gering | Begrenzt (Rückkaufswert möglich) |
| Anbieter | Bausparkassen | Allianz, Munich Re, Generali u.a. |
Der Bausparvertrag punktet mit seiner klaren Zweckbindung und der staatlichen Förderung. Wer weiß, dass er in zehn bis fünfzehn Jahren eine Immobilie kaufen möchte, findet hier ein verlässliches Instrument. Die Lebensversicherung bietet dagegen mehr Flexibilität beim Verwendungszweck und schützt gleichzeitig die Familie im Todesfall. Wer beides will — Immobilienfinanzierung und Absicherung — muss in der Regel zwei separate Verträge abschließen.
Ein häufig unterschätzter Schwachpunkt des Bausparvertrags ist die Inflationsanfälligkeit. Bei einem Guthabenzins von 1,5 Prozent und einer Inflationsrate oberhalb dieses Wertes verliert das angesparte Kapital real an Kaufkraft. Die Lebensversicherung kann durch fondsgebundene Varianten zumindest teilweise inflationsresistenter gestaltet werden, trägt dafür aber ein höheres Kapitalmarktrisiko.
Wie Zinsentwicklungen die persönliche finance-Strategie beeinflussen
Die Zinspolitik der Europäischen Zentralbank beeinflusst beide Produkte auf unterschiedliche Weise. Steigende Leitzinsen machen Bausparverträge attraktiver, weil die Differenz zwischen dem garantierten Darlehenszins und dem aktuellen Marktzins sinkt. In einem Hochzinsumfeld kann ein älterer Bausparvertrag mit niedrigem Darlehenszins sogar einen erheblichen finanziellen Vorteil darstellen.
Bei Lebensversicherungen wirken steigende Zinsen ambivalent. Einerseits steigen die Überschussbeteiligungen, die Versicherer an ihre Kunden auszahlen. Andererseits verlieren bestehende Anleihen im Portfolio der Versicherer an Wert, was kurzfristig die Solvabilität belasten kann. Die BaFin überwacht daher regelmäßig die Solvenzquoten der deutschen Lebensversicherer und veröffentlicht entsprechende Berichte auf ihrer Website.
Wer in einem Niedrigzinsumfeld einen Bausparvertrag abgeschlossen hat, profitiert von einem niedrigen Darlehenszins, sobald die Zuteilung erfolgt — selbst wenn die Marktzinsen bis dahin gestiegen sind. Das ist der klassische Absicherungsgedanke des Bausparens: Zinssicherheit über einen langen Zeitraum. Für die Lebensversicherung gilt: Je länger die Laufzeit, desto mehr gleichen sich Zinsschwankungen aus.
Den richtigen Weg für die eigene Vermögensplanung finden
Die Wahl zwischen Bausparvertrag und Lebensversicherung hängt in erster Linie vom persönlichen Lebensziel ab. Wer Wohneigentum anstrebt, kommt am Bausparvertrag kaum vorbei — schon allein wegen der staatlichen Förderung und des gesicherten Darlehenszinses. Wer dagegen primär für das Alter vorsorgen oder seine Familie absichern will, findet in der Lebensversicherung das passendere Werkzeug.
Beide Produkte schließen sich nicht gegenseitig aus. Viele Haushalte in Deutschland führen parallel einen Bausparvertrag und eine Risikolebensversicherung, weil letztere vergleichsweise günstig ist und keinen Sparanteil enthält. Diese Kombination deckt zwei verschiedene Bedarfe ab, ohne unnötige Kosten durch kapitalbildende Elemente zu erzeugen.
Wer eine kapitalbildende Lebensversicherung erwägt, sollte die Kostenstruktur genau prüfen. Abschlusskosten werden in Deutschland auf die ersten fünf Vertragsjahre verteilt (sogenannte Zillmerung), was bedeutet, dass in der Anfangsphase kaum Kapital aufgebaut wird. Wer den Vertrag früh kündigt, erhält oft deutlich weniger zurück, als er eingezahlt hat. Das Produktinformationsblatt, das Versicherer nach deutschem Recht aushändigen müssen, gibt Auskunft über die Effektivkostenquote.
Für Selbstständige und Freiberufler, die keine betriebliche Altersvorsorge nutzen können, bietet die Lebensversicherung oft mehr Gestaltungsspielraum als der Bausparvertrag. Wer hingegen als Arbeitnehmer vermögenswirksame Leistungen erhält, sollte diese bevorzugt in einen Bausparvertrag lenken — der staatliche Zuschuss macht den Unterschied. Die Entscheidung sollte niemals allein auf Produktbroschüren basieren; ein unabhängiger Finanzberater, der nach dem Honorarprinzip arbeitet, kann die individuell passende Lösung ermitteln.