Schulden gehören für viele Menschen zum Alltag. Rund 60 Prozent der deutschen Haushalte tragen irgendeine Form von Verbindlichkeiten, sei es ein Immobilienkredit, ein Autokredit oder offene Kreditkartensalden. Wer seine persönliche finance in den Griff bekommen möchte, steht oft vor einer scheinbar unüberwindbaren Aufgabe: Wie fängt man überhaupt an? Welche Schritte wirken wirklich? Dieser Leitfaden zeigt, wie Schulden systematisch und dauerhaft abgebaut werden können, ohne dabei den Überblick zu verlieren. Die Methoden sind praxiserprobt, klar strukturiert und auf die Realität deutscher Haushalte und Unternehmen zugeschnitten. Wer konsequent vorgeht, kann selbst bei hohen Verbindlichkeiten in wenigen Jahren schuldenfrei werden.
Was Verschuldung wirklich bedeutet und wie sie entsteht
Verschuldung bezeichnet die Situation, in der eine Person oder ein Unternehmen einem Gläubiger Geld schuldet. Das klingt simpel, doch die Ursachen sind vielfältig. Häufig beginnt es mit einem einzigen Kredit, der gut kalkuliert schien, dann aber durch unvorhergesehene Ereignisse aus dem Ruder läuft. Jobverlust, Scheidung, Krankheit oder wirtschaftliche Krisen können selbst solide Finanzpläne ins Wanken bringen.
Die COVID-19-Pandemie hat in den vergangenen Jahren dazu beigetragen, dass die Verschuldung privater Haushalte in Deutschland deutlich gestiegen ist. Kurzarbeit, Umsatzeinbrüche bei Selbstständigen und gestiegene Lebenshaltungskosten haben viele Menschen in finanzielle Engpässe getrieben, aus denen sie sich nur schwer wieder befreien konnten.
Hinzu kommt der Zinseszinseffekt, der Schulden schneller wachsen lässt als viele erwarten. Bei einem durchschnittlichen Zinssatz von rund 7 Prozent für Privatkredite verdoppelt sich eine Schuld ohne Tilgung in etwa zehn Jahren. Wer die Mechanismen hinter seiner Verschuldung nicht versteht, tappt immer wieder in dieselbe Falle.
Besonders problematisch wird es, wenn mehrere Verbindlichkeiten gleichzeitig bestehen. Dispokredite, Ratenkäufe und persönliche Darlehen summieren sich schnell zu einer Gesamtlast, die kaum noch überblickbar ist. Etwa 10 Prozent der Kreditnehmer in Deutschland geraten laut Schätzungen in Zahlungsverzug, ein Zeichen dafür, dass die Last für viele zu groß geworden ist. Der erste Schritt aus dieser Lage ist immer derselbe: vollständige Transparenz über alle Schulden herstellen.
Praktische Strategien, um Schulden gezielt zu reduzieren
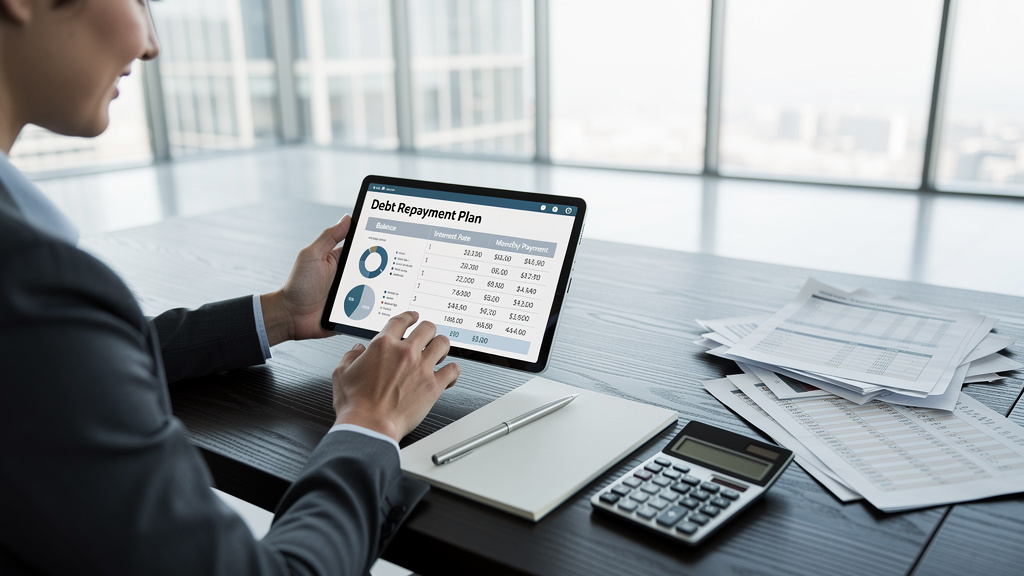
Ohne einen klaren Tilgungsplan bleibt der Schuldenabbau Wunschdenken. Ein Rückzahlungsplan ist eine Strategie, die festlegt, wie eine Schuld über einen bestimmten Zeitraum beglichen wird. Er gibt Orientierung und schafft messbare Fortschritte. Zwei Methoden haben sich in der Praxis besonders bewährt:
- Die Schneeball-Methode: Zuerst werden die kleinsten Schulden getilgt, unabhängig vom Zinssatz. Das schafft schnelle psychologische Erfolge und motiviert, weiterzumachen.
- Die Lawinen-Methode: Die Schuld mit dem höchsten Zinssatz wird vorrangig getilgt. Mathematisch gesehen spart diese Methode am meisten Geld über die Laufzeit.
- Die Fixkostenanalyse: Alle monatlichen Ausgaben werden kritisch geprüft. Abonnements, Versicherungen und Verträge, die keinen klaren Nutzen bringen, werden gekündigt.
- Die 50-30-20-Regel: 50 Prozent des Nettoeinkommens für Grundbedürfnisse, 30 Prozent für persönliche Ausgaben und 20 Prozent konsequent für Schuldenabbau und Rücklagen.
Wichtig ist, dass der Plan realistisch bleibt. Wer sich zu ehrgeizige Ziele setzt, scheitert oft schon nach wenigen Wochen. Besser ist ein moderater Tilgungsbetrag, der dauerhaft gehalten werden kann, als ein maximaler Einsatz, der nach einem Monat aufgegeben wird.
Gleichzeitig lohnt es sich, Zusatzeinnahmen gezielt für den Schuldenabbau einzusetzen. Steuerrückerstattungen, Boni, Nebenjobs oder der Verkauf nicht benötigter Gegenstände können erheblich zur Beschleunigung des Tilgungsprozesses beitragen. Jeder Euro, der zusätzlich in die Tilgung fließt, spart langfristig Zinskosten.
Finanzielle Werkzeuge, die den Schuldenabbau beschleunigen
Neben persönlicher Disziplin gibt es konkrete finance-Instrumente, die den Abbau von Verbindlichkeiten erheblich erleichtern können. Das bekannteste davon ist die Schuldenkonsolidierung: Mehrere Schulden werden zu einem einzigen Kredit zusammengefasst, häufig zu einem niedrigeren Zinssatz. Das vereinfacht nicht nur die Verwaltung, sondern reduziert auch die monatliche Gesamtbelastung.
Die Verbraucherzentrale empfiehlt, vor einer Konsolidierung alle Konditionen sorgfältig zu vergleichen. Laufzeit, Zinssatz und mögliche Vorfälligkeitsentschädigungen müssen in die Kalkulation einbezogen werden. Ein scheinbar günstiger Konsolidierungskredit kann durch eine lange Laufzeit am Ende teurer sein als die ursprünglichen Einzelschulden.
Eine weitere Option ist die Umschuldung: Ein bestehender Kredit wird durch einen neuen mit besseren Konditionen ersetzt. Gerade wenn sich die persönliche Bonität verbessert hat oder die allgemeinen Zinsen gesunken sind, kann eine Umschuldung erhebliche Einsparungen bringen. Die Bundesbank veröffentlicht regelmäßig aktuelle Zinsdaten, die als Orientierung dienen können.
Für Unternehmen kommen zusätzlich Instrumente wie Factoring (der Verkauf offener Forderungen an ein Finanzinstitut) oder die Neuverhandlung von Zahlungszielen mit Lieferanten in Betracht. Diese Maßnahmen verbessern die Liquidität kurzfristig und schaffen Spielraum für gezielte Tilgungen. Banken und spezialisierte Finanzinstitute bieten für solche Situationen maßgeschneiderte Lösungen an, die individuell geprüft werden sollten.
Wie man eine erneute Überschuldung dauerhaft verhindert
Schuldenfreiheit zu erreichen ist eine Sache. Sie zu erhalten, eine andere. Viele Menschen, die ihre Verbindlichkeiten erfolgreich abgebaut haben, geraten nach einigen Jahren erneut in finanzielle Schwierigkeiten, weil die zugrundeliegenden Gewohnheiten sich nicht verändert haben.
Der wirksamste Schutz vor Überschuldung ist ein Notgroschen. Finanzexperten empfehlen, drei bis sechs Monatsgehälter als liquide Reserve bereitzuhalten. Dieser Puffer fängt unvorhergesehene Ausgaben auf, ohne dass sofort auf Kredite zurückgegriffen werden muss. Der Aufbau dieser Reserve sollte parallel zum Schuldenabbau beginnen, auch wenn die monatlichen Beträge zunächst klein sind.
Ebenso sinnvoll ist der bewusste Umgang mit Konsumkrediten. Ratenkäufe und Null-Prozent-Finanzierungen wirken verlockend, verführen aber dazu, mehr auszugeben als tatsächlich vorhanden ist. Wer sich angewöhnt, größere Anschaffungen nur aus vorhandenem Guthaben zu finanzieren, bricht den Kreislauf der Verschuldung nachhaltig.
Organisationen wie die Verbraucherzentrale oder spezialisierte Schuldnerberatungen bieten kostenlose Beratungen an, die nicht nur in akuten Krisensituationen hilfreich sind. Regelmäßige Finanzgespräche, auch wenn keine Schulden bestehen, helfen dabei, frühzeitig Warnsignale zu erkennen. Ein Haushaltsbuch, ob digital oder auf Papier, gibt jeden Monat Auskunft darüber, wohin das Geld tatsächlich fließt.
Für Unternehmen gilt ähnliches: Ein Liquiditätsplan, der mindestens zwölf Monate in die Zukunft reicht, verhindert, dass kurzfristige Engpässe zu langfristigen Schuldenspiralen werden. Wer seine Zahlen kennt, trifft bessere Entscheidungen.
Den richtigen Moment für professionelle Unterstützung erkennen
Es gibt Situationen, in denen Eigeninitiative allein nicht ausreicht. Wenn die Gesamtverschuldung das Dreifache des Jahreseinkommens übersteigt, wenn Mahnungen und Inkassoschreiben eingehen oder wenn der Überblick über alle Verbindlichkeiten vollständig verloren gegangen ist, ist professionelle Hilfe keine Schwäche, sondern eine kluge Entscheidung.
Schuldnerberatungsstellen, die oft von Wohlfahrtsverbänden oder Kommunen getragen werden, bieten kostenfreie und vertrauliche Beratung. Sie helfen dabei, einen realistischen Tilgungsplan aufzustellen, mit Gläubigern zu verhandeln und im Extremfall ein Verbraucherinsolvenzverfahren einzuleiten. Dieses Verfahren ermöglicht nach einer Wohlverhaltensphase von drei Jahren einen gesetzlichen Neustart.
Auch Verbraucherverbände und Banken bieten in manchen Fällen Stundungsvereinbarungen oder angepasste Rückzahlungsmodalitäten an, wenn Kunden proaktiv das Gespräch suchen. Wer wartet, bis der erste Vollstreckungsbescheid eintrifft, verschenkt wertvolle Handlungsspielräume.
Der Weg aus der Verschuldung ist kein Sprint. Er erfordert Konsequenz, realistische Planung und die Bereitschaft, die eigene Finanzstruktur ehrlich zu hinterfragen. Wer diese Schritte geht, schafft nicht nur Schuldenfreiheit, sondern eine solide Grundlage für langfristige finanzielle Stabilität.