Der Einstieg ins Berufsleben bringt für viele Hochschulabsolventen eine neue finanzielle Realität mit sich. Plötzlich landet das erste echte Gehalt auf dem Konto, und gleichzeitig häufen sich Fragen rund um Miete, Altersvorsorge und mögliche Schulden aus dem Studium. Laut einer Erhebung fühlen sich 70 % der Studierenden am Ende ihres Studiums finanziell nicht ausreichend vorbereitet. Dieses Defizit hat Konsequenzen: Wer keine klare Strategie für seine persönliche Finance entwickelt, riskiert, in den ersten Berufsjahren Chancen zu verpassen, die sich später kaum noch nachholen lassen. Die gute Nachricht: Mit den richtigen Grundlagen lässt sich eine solide finanzielle Basis schneller aufbauen, als die meisten vermuten.
Die eigene Finanzlage wirklich verstehen
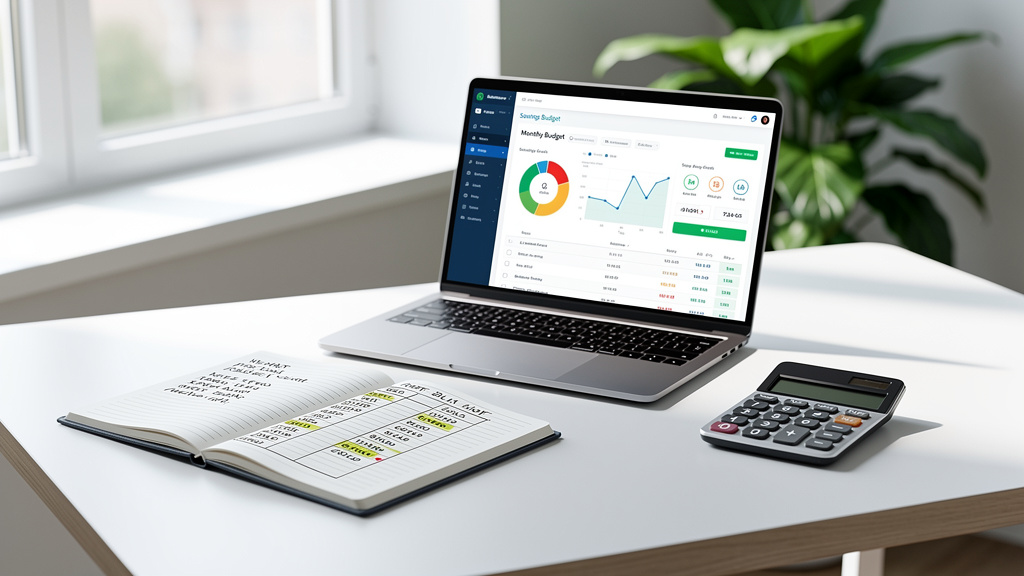
Bevor irgendeine Maßnahme greift, braucht es Klarheit über den Ist-Zustand. Das klingt selbstverständlich, wird aber von vielen Berufseinsteigern übersprungen. Wer nicht weiß, wie viel er tatsächlich ausgibt, kann auch nicht sinnvoll planen. Der erste Schritt besteht darin, sämtliche Einnahmen und Ausgaben für mindestens vier Wochen schriftlich festzuhalten, ob per App oder in einer einfachen Tabelle.
Dabei zeigen sich oft überraschende Muster. Streaming-Abonnements, spontane Restaurantbesuche, monatliche Mitgliedsbeiträge — diese Posten summieren sich schnell auf Beträge, die niemand bewusst eingeplant hat. Erst wenn diese Ausgaben sichtbar werden, lässt sich entscheiden, welche davon wirklich gewollt sind und welche sich aus purer Gewohnheit eingeschlichen haben.
Gleichzeitig lohnt sich ein Blick auf die Nettoeinkünfte nach Abzug aller Steuern und Sozialabgaben. Das Bruttoeinkommen klingt oft verlockend, doch die tatsächlich verfügbare Summe liegt in Deutschland je nach Steuerklasse und Bundesland spürbar darunter. Wer diesen Unterschied von Anfang an verinnerlicht, setzt sich realistische Ziele statt auf dem Papier zu planen. Das Statistische Bundesamt (Destatis) veröffentlicht regelmäßig Daten zu Durchschnittseinkommen und Lebenshaltungskosten, die als nützliche Referenzpunkte dienen können.
Zu diesem ersten Schritt gehört auch die Auseinandersetzung mit bestehenden Verbindlichkeiten. BAföG-Rückzahlungen, Studienkredite oder Dispositionskredite auf dem Girokonto sind Realitäten, die in keine Finanzplanung fehlen dürfen. Wer sie benennt, kann sie strukturiert angehen, anstatt sie zu verdrängen.
Einen realistischen Haushaltsplan aufstellen
Ein Budget ist ein Finanzplan, der Einnahmen und Ausgaben über einen bestimmten Zeitraum detailliert auflistet. Diese Definition klingt technisch, doch in der Praxis geht es um eine einfache Frage: Wohin fließt das Geld, und stimmt das mit den eigenen Prioritäten überein? Für Hochschulabsolventen empfiehlt sich ein monatlicher Rhythmus, da das Gehalt in der Regel monatlich ausgezahlt wird.
Eine bewährte Methode ist die 50-30-20-Regel: 50 % des Nettoeinkommens für Fixkosten wie Miete und Versicherungen, 30 % für variable Ausgaben wie Freizeit und Ernährung, 20 % für Sparen und Schuldenabbau. Diese Aufteilung ist kein Gesetz, aber ein brauchbarer Ausgangspunkt, der sich individuell anpassen lässt.
Wer seinen Haushaltsplan konkret aufstellen möchte, kann folgende Schritte nacheinander abarbeiten:
- Alle fixen Ausgaben auflisten: Miete, Krankenversicherung, Telefon, Abonnements, Kreditraten
- Variable Ausgaben der letzten drei Monate kategorisieren und einen realistischen Mittelwert berechnen
- Einen Sparbetrag festlegen, der vom Gehalt automatisch auf ein separates Konto überwiesen wird, bevor die restlichen Ausgaben beginnen
- Einen kleinen Pufferbetrag einplanen für unvorhergesehene Ausgaben wie Arztbesuche oder Reparaturen
- Den Plan am Monatsende überprüfen und bei Bedarf für den Folgemonat anpassen
Der durchschnittliche Mietpreis für ein Studentenzimmer in Deutschland liegt bei rund 350 Euro pro Monat, doch wer nach dem Studium in eine eigene Wohnung zieht, kalkuliert schnell mit dem Doppelten oder Dreifachen dieses Betrags. Dieser Sprung muss im Budget abgebildet sein, bevor er eintritt, nicht danach.
Studentische Beratungsorganisationen und das Bundesministerium für Bildung und Forschung bieten kostenlose Materialien zur Haushaltsplanung an, die sich speziell an Berufseinsteiger richten. Diese Angebote werden von vielen nicht genutzt, obwohl sie konkrete Vorlagen und Rechenbeispiele liefern.
Sparmöglichkeiten, die Berufseinsteiger kennen sollten
Sparen bedeutet, einen Teil des Einkommens nicht auszugeben, sondern für spätere Zwecke zurückzulegen. Diese einfache Logik wird in der Praxis durch eine typische Falle untergraben: Man wartet, bis am Monatsende etwas übrig bleibt. Meistens bleibt nichts übrig. Das Prinzip des automatischen Sparens dreht diese Logik um: Der Sparbetrag wird als fixer Abgang behandelt, bevor der Rest verplant wird.
Für Hochschulabsolventen stehen verschiedene Sparprodukte zur Verfügung, die unterschiedliche Zwecke erfüllen. Ein einfaches Tagesgeldkonto eignet sich für den kurzfristigen Notgroschen, der mindestens drei Nettomonatsgehälter umfassen sollte. Dieses Polster schützt vor finanziellen Engpässen bei unerwarteten Ereignissen wie Jobverlust oder größeren Reparaturen.
Wer über diesen Notgroschen hinaus sparen möchte, stößt schnell auf Festgeldkonten, die für einen festgelegten Zeitraum höhere Zinsen bieten als Tagesgeld, dafür aber weniger flexibel sind. Für mittelfristige Ziele wie eine Eigentumsfinanzierung in zehn Jahren kann ein Bausparvertrag sinnvoll sein. Studentenbanken und klassische Filialbanken bieten hier unterschiedliche Konditionen, die einen direkten Vergleich lohnen.
Ein Aspekt, der von Berufseinsteigern häufig unterschätzt wird: die betriebliche Altersvorsorge. Viele Arbeitgeber bieten Zuschüsse zur betrieblichen Rente an, die verfallen, wenn der Arbeitnehmer das Angebot nicht aktiv annimmt. Wer diesen Baustein in den ersten Berufsjahren ignoriert, verzichtet auf Geld, das ihm bereits zusteht.
Erste Schritte in Richtung Geldanlage
Der Begriff Investieren löst bei vielen Berufseinsteigern Unsicherheit aus. Dabei muss der Einstieg weder komplex noch risikoreich sein. Die Inflation sorgt dafür, dass Geld, das nur auf dem Girokonto liegt, real an Wert verliert. Wer langfristig Vermögen aufbauen möchte, kommt an einer Form der Geldanlage kaum vorbei.
Ein zugänglicher Einstieg sind ETF-Sparpläne (börsengehandelte Indexfonds), die bereits ab 25 Euro monatlich bespart werden können. Sie bilden breite Marktindizes ab, streuen das Risiko automatisch und haben im Vergleich zu aktiv verwalteten Fonds niedrigere Kosten. Wer einen Anlagehorizont von mindestens zehn Jahren mitbringt, kann historisch betrachtet mit einer positiven Rendite rechnen, auch wenn vergangene Entwicklungen keine Garantie für die Zukunft sind.
Dabei gilt: Diversifikation schützt vor dem Totalverlust. Wer sein gesamtes Erspartes in eine einzige Aktie steckt, geht ein Klumpenrisiko ein, das für Einsteiger nicht angemessen ist. Ein breit gestreuter Weltaktienindex wie der MSCI World verteilt das Kapital auf Tausende von Unternehmen aus verschiedenen Ländern und Branchen.
Steuerliche Aspekte spielen ebenfalls eine Rolle. In Deutschland gilt ein Sparerpauschbetrag von 1.000 Euro pro Person und Jahr, auf den keine Abgeltungssteuer anfällt. Wer diesen Freibetrag durch einen Freistellungsauftrag bei seiner Bank einrichtet, spart von Beginn an unnötige Steuerabzüge auf Zinsen und Dividenden.
Werkzeuge und Anlaufstellen für die eigene Finanzplanung
Wer seine Finance strukturiert angehen möchte, muss das nicht alleine tun. Es gibt eine Reihe von Anlaufstellen und digitalen Hilfsmitteln, die den Einstieg erleichtern. Verbraucherzentralen in Deutschland bieten unabhängige Finanzberatung zu fairen Konditionen an. Sie sind nicht am Verkauf von Produkten interessiert und geben daher Empfehlungen, die tatsächlich zum individuellen Bedarf passen.
Auf der digitalen Seite haben sich Haushalts-Apps wie YNAB (You Need A Budget) oder die deutschen Alternativen wie Outbank und Finanzguru bewährt. Sie verknüpfen sich mit dem Bankkonto, kategorisieren Ausgaben automatisch und zeigen in Echtzeit, wie viel Budget in welcher Kategorie noch verfügbar ist. Wer einmal damit gearbeitet hat, möchte den Überblick selten wieder missen.
Studentische Hochschulgruppen und Alumni-Netzwerke bieten oft Workshops zu Finanzthemen an. Diese Veranstaltungen sind kostenfrei, praxisnah und schaffen gleichzeitig Kontakte zu Menschen, die ähnliche Fragen haben. Das Bundesministerium für Bildung und Forschung stellt auf seiner Website außerdem Informationsmaterial zu Förderprogrammen und Finanzierungsmöglichkeiten bereit, das über das reine Studium hinausgeht.
Wer langfristig plant, sollte auch die jährliche Steuererklärung nicht als lästige Pflicht betrachten. Für viele Berufseinsteiger resultiert sie in einer Rückerstattung, weil Werbungskosten, Fortbildungsausgaben oder die doppelte Haushaltsführung absetzbar sind. Mit einer einfachen Software wie ELSTER oder einem kommerziellen Steuerprogramm lässt sich dieser Prozess in wenigen Stunden erledigen und zahlt sich buchstäblich aus.
Finanzielle Eigenverantwortung beginnt nicht mit dem perfekten Plan. Sie beginnt damit, die erste Entscheidung bewusst zu treffen, egal wie klein sie ist. Wer diesen Schritt früh macht, baut über die Jahre einen Vorsprung auf, der sich nicht mehr aufholen lässt.