Die Break-even-Analyse gehört zu den nützlichsten Werkzeugen der Unternehmensplanung — und wird gleichzeitig am häufigsten unterschätzt. Wer sein Geschäftsmodell richtig planen möchte, kommt an dieser Methode nicht vorbei. Laut Statistiken scheitern rund 50 Prozent der kleinen Unternehmen in Deutschland innerhalb der ersten fünf Jahre. Ein wesentlicher Grund: fehlende Klarheit darüber, ab welchem Umsatz das Unternehmen tatsächlich Gewinne erwirtschaftet. Die Break-even-Analyse beantwortet genau diese Frage. Sie zeigt, wann Einnahmen und Kosten sich ausgleichen, und gibt Gründern wie etablierten Unternehmern eine solide Grundlage für strategische Entscheidungen. Dieser Leitfaden erklärt die Methode Schritt für Schritt und zeigt, wie Sie sie praktisch anwenden.
Was die Break-even-Analyse wirklich bedeutet
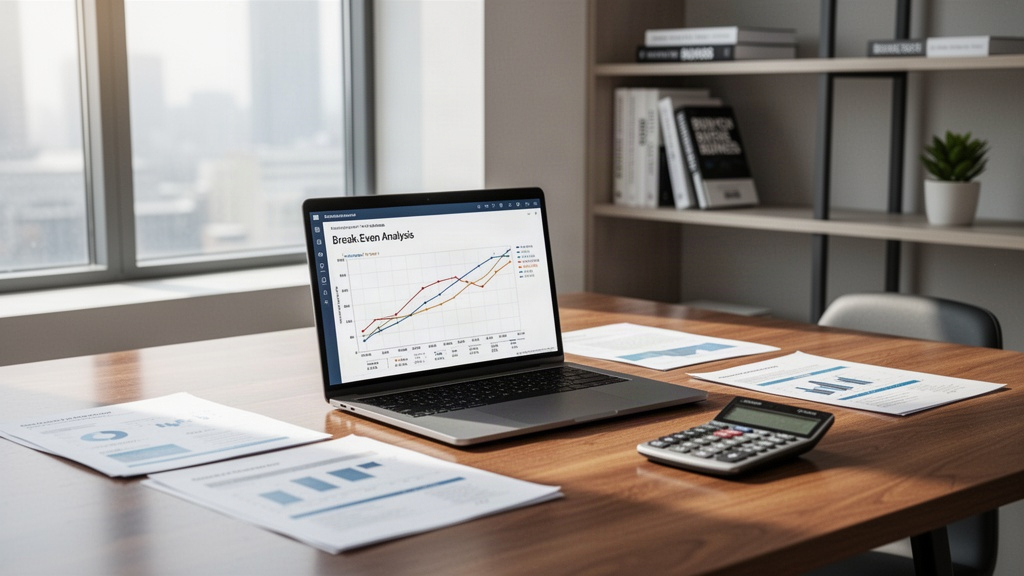
Die Break-even-Analyse bestimmt den Punkt, an dem die Gesamteinnahmen eines Unternehmens exakt die Gesamtkosten decken. Weder Gewinn noch Verlust — der sogenannte Gewinnschwellenpunkt ist erreicht. Erst jenseits dieses Punktes beginnt das Unternehmen, echten Überschuss zu erwirtschaften. Das klingt simpel, hat aber weitreichende Konsequenzen für die gesamte Unternehmenssteuerung.
Viele Gründer verwechseln Umsatz mit Gewinn. Ein Unternehmen kann hohe Einnahmen erzielen und trotzdem Verluste schreiben, wenn die Fixkosten und variablen Kosten zu hoch sind. Die Break-even-Analyse macht diesen Zusammenhang sichtbar und messbar. Sie zwingt dazu, Kosten klar zu kategorisieren und Preisstrategien zu hinterfragen.
Die Industrie- und Handelskammer (IHK) empfiehlt Gründern ausdrücklich, eine solche Analyse vor dem Start in den Markt durchzuführen. Nicht als bürokratische Pflichtübung, sondern als reales Planungsinstrument. Wer seinen Gewinnschwellenpunkt kennt, kann fundiert entscheiden: Welche Preise sind tragfähig? Wie viele Einheiten müssen verkauft werden? Ab wann lohnt sich eine Investition?
Auch für bestehende Unternehmen bleibt die Analyse relevant. Wenn sich Kostenstrukturen verändern — durch steigende Energiepreise, neue Mitarbeiter oder veränderte Lieferketten — verschiebt sich der Gewinnschwellenpunkt. Wer ihn regelmäßig neu berechnet, erkennt frühzeitig, ob das Geschäftsmodell noch trägt oder angepasst werden muss.
Ein weiterer Vorteil: Die Analyse schafft Transparenz gegenüber Kapitalgebern. Die KfW Bank und andere Förderinstitutionen verlangen bei Kreditanträgen häufig einen Nachweis der wirtschaftlichen Tragfähigkeit. Eine sauber durchgeführte Break-even-Analyse liefert genau diese Grundlage und stärkt die Verhandlungsposition erheblich.
Den Gewinnschwellenpunkt berechnen: Schritt für Schritt
Die Berechnung folgt einer klaren Logik. Voraussetzung ist, dass Sie Ihre Kosten in zwei Kategorien aufteilen können: Fixkosten (fallen unabhängig vom Umsatz an) und variable Kosten (steigen mit jeder verkauften Einheit). Diese Trennung ist der erste und oft schwierigste Schritt.
- Erfassen Sie alle Fixkosten pro Monat: Miete, Gehälter, Versicherungen, Softwarelizenzen, Leasingraten.
- Ermitteln Sie die variablen Kosten pro Einheit: Materialkosten, Verpackung, Versand, Provisionen.
- Legen Sie den Verkaufspreis pro Einheit fest oder analysieren Sie Ihren Durchschnittspreis.
- Berechnen Sie den Deckungsbeitrag pro Einheit: Verkaufspreis minus variable Kosten.
- Teilen Sie die Gesamtfixkosten durch den Deckungsbeitrag — das Ergebnis ist die Mindestmenge an Einheiten, die verkauft werden muss.
Ein konkretes Beispiel: Ein Dienstleistungsunternehmen hat monatliche Fixkosten von 8.000 Euro. Der Stundensatz beträgt 80 Euro, die variablen Kosten pro Stunde liegen bei 20 Euro. Der Deckungsbeitrag beträgt also 60 Euro pro Stunde. Dividiert man 8.000 durch 60, ergibt sich ein Break-even bei 134 abgerechneten Stunden pro Monat. Alles darüber hinaus ist Gewinn.
Bei Produktunternehmen funktioniert die Logik identisch, nur dass statt Stunden Stückzahlen berechnet werden. Wichtig: Die Analyse liefert immer eine Momentaufnahme. Verändern sich Preise oder Kosten, muss neu gerechnet werden. Viele Unternehmer nutzen dafür einfache Tabellenkalkulationen in Excel, die bei Parameteränderungen automatisch den neuen Gewinnschwellenpunkt ausgeben.
Das Bundesministerium für Wirtschaft und Klimaschutz stellt auf seinen Gründerportalen Vorlagen und Rechner bereit, die speziell auf deutsche Unternehmensstrukturen zugeschnitten sind. Diese Ressourcen sind kostenlos und sparen erheblich Zeit bei der ersten Kalkulation.
Welche Faktoren den Gewinnschwellenpunkt verschieben
Die Berechnung ist nur so gut wie die Daten, die ihr zugrunde liegen. Mehrere Faktoren können den Gewinnschwellenpunkt erheblich verschieben — nach oben wie nach unten. Das Verständnis dieser Hebel ist für jede strategische Planung unerlässlich.
Der Verkaufspreis hat den stärksten Einfluss. Eine Preiserhöhung um zehn Prozent senkt die benötigte Absatzmenge überproportional. Umgekehrt erzwingt ein niedrigerer Preis deutlich mehr Volumen, um denselben Deckungsbeitrag zu erzielen. Preisdruck durch Wettbewerber oder Rabattaktionen kann den Break-even-Punkt schnell in unerreichbare Höhen treiben.
Ebenso wirken steigende Fixkosten direkt auf den Gewinnschwellenpunkt. Wer neue Mitarbeiter einstellt, größere Räumlichkeiten anmietet oder in Maschinen investiert, erhöht die Fixkostenbasis und muss entsprechend mehr verkaufen. Das ist keine schlechte Nachricht — aber es erfordert eine bewusste Entscheidung mit klarer Kalkulation im Vorfeld.
Im Dienstleistungssektor in Deutschland liegt die durchschnittliche Gewinnmarge bei rund 20 Prozent. Das bedeutet: Wer unter dieser Marke operiert, hat entweder zu niedrige Preise, zu hohe Kosten oder beides. Die Break-even-Analyse deckt auf, welcher Faktor das Problem verursacht.
Auch saisonale Schwankungen spielen eine Rolle. Ein Unternehmen, das im Sommer deutlich mehr verkauft als im Winter, muss seinen Break-even-Punkt für verschiedene Szenarien berechnen. Nur so lässt sich sicherstellen, dass auch in schwachen Monaten die Fixkosten gedeckt werden. Wer das ignoriert, erlebt Liquiditätsengpässe, die sich vermeiden ließen.
Werkzeuge und Ressourcen für die praktische Umsetzung
Für die Durchführung einer Break-even-Analyse braucht es keine teure Spezialsoftware. Die meisten Unternehmen kommen mit gängigen Werkzeugen sehr weit. Entscheidend ist nicht das Tool, sondern die Qualität der eingegebenen Daten.
Microsoft Excel und Google Sheets bieten alle notwendigen Funktionen. Mit einfachen Formeln lassen sich Gewinnschwellenpunkte berechnen, Szenarien simulieren und Grafiken erstellen, die den Break-even-Punkt visuell darstellen. Gerade für Gründer ohne Buchhaltungshintergrund sind visuelle Darstellungen oft aufschlussreicher als reine Zahlenkolonnen.
Spezialisierte Buchhaltungssoftware wie DATEV, Lexoffice oder Sevdesk integriert die Break-even-Analyse direkt in die laufende Buchführung. Der Vorteil: Die Daten sind stets aktuell und müssen nicht manuell übertragen werden. Für Unternehmen mit einem gewissen Transaktionsvolumen zahlt sich diese Integration schnell aus.
Die IHK bietet in vielen deutschen Städten kostenlose Beratungsgespräche an, bei denen Gründer ihre Kalkulation gemeinsam mit erfahrenen Wirtschaftsberatern überprüfen können. Das ist besonders wertvoll, weil externe Perspektiven blinde Flecken in der eigenen Planung aufdecken. Wer seinen Gewinnschwellenpunkt noch nie mit jemandem diskutiert hat, der das Unternehmen nicht kennt, läuft Gefahr, systematische Fehler zu übersehen.
Für komplexere Geschäftsmodelle mit mehreren Produktlinien oder Dienstleistungskategorien empfiehlt sich eine segmentierte Analyse. Dabei wird für jedes Segment ein eigener Break-even-Punkt berechnet. Das zeigt, welche Bereiche des Unternehmens profitabel sind und welche subventioniert werden — eine Information, die für strategische Entscheidungen Gold wert ist.
Vom Gewinnschwellenpunkt zur nachhaltigen Rentabilität
Den Break-even-Punkt zu kennen ist der Anfang, nicht das Ziel. Das eigentliche Ziel ist ein Geschäftsmodell, das dauerhaft oberhalb dieses Punktes operiert und dabei Spielraum für Investitionen, Rücklagen und Wachstum lässt. Dafür braucht es konkrete Maßnahmen auf der Kosten- und auf der Ertragsseite.
Auf der Kostenseite lohnt es sich, Fixkosten regelmäßig zu hinterfragen. Welche Verträge laufen noch, obwohl der ursprüngliche Bedarf weggefallen ist? Welche Dienstleistungen werden eingekauft, die intern günstiger erbracht werden könnten? Kleine Einsparungen bei den Fixkosten senken den Gewinnschwellenpunkt dauerhaft und verbessern die Resilienz des Unternehmens.
Auf der Ertragsseite geht es darum, den Deckungsbeitrag pro Einheit zu erhöhen. Das gelingt entweder durch höhere Preise — was Positionierung und Kundenkommunikation erfordert — oder durch niedrigere variable Kosten, etwa durch bessere Einkaufskonditionen oder effizientere Produktionsprozesse. Beide Wege sind gangbar, erfordern aber unterschiedliche Maßnahmen.
Ein oft vernachlässigter Hebel ist die Produktmixoptimierung. Wenn ein Unternehmen mehrere Produkte oder Dienstleistungen anbietet, tragen diese unterschiedlich zum Gesamtdeckungsbeitrag bei. Wer gezielt jene Angebote fördert, die den höchsten Deckungsbeitrag haben, verbessert die Gesamtrentabilität ohne zusätzliche Fixkosten.
Gerade in einem wirtschaftlichen Umfeld, das von steigenden Energie- und Lohnkosten geprägt ist, wie es in Deutschland seit mehreren Jahren der Fall ist, müssen Unternehmen ihre Break-even-Analysen häufiger aktualisieren als früher. Wer das halbjährlich tut, erkennt Verschiebungen früh genug, um gegenzusteuern — bevor die Liquidität unter Druck gerät.
Der Gewinnschwellenpunkt ist kein starres Ziel, sondern ein dynamischer Orientierungspunkt. Wer ihn versteht, regelmäßig neu berechnet und konsequent als Steuerungsgröße nutzt, baut ein Unternehmen, das nicht nur überlebt, sondern planvoll wächst.